Mehr von Ihrer Abfindung behalten,mit einem Steuerkonzept, das über die Fünftelregelung hinausgeht
Eine Abfindung ist voll einkommensteuerpflichtig. Bei höheren Beträgen reicht die Fünftelregelung allein oft nicht. Ich zeige Ihnen, welche Hebel in Ihrer Situation wirklich Steuern sparen, am besten bevor Sie den Aufhebungsvertrag unterschreiben.
- Fünftelregelung (§ 34 EStG) korrekt nutzen und in der Steuererklärung geltend machen
- Zuflusszeitpunkt, Altersvorsorge und Investitionsabzugsbetrag (§ 7g EStG) kombinieren
- Für Angestellte und Führungskräfte mit Abfindung, auch bei geplantem Wegzug ins Ausland
Rechner kostenlos & ohne Anmeldung · Erstgespräch unverbindlich
Effektive Steuerbelastung der Abfindung
Annahmen: reguläres Einkommen im Zuflussjahr 0 €, ledig, ohne Kirchensteuer, IAB 75.000 € bei geplanter Investition von 150.000 €. Beispielrechnung, keine Zusicherung für Ihren Einzelfall.
- Mitglied StBK Rheinland-Pfalz
- Mitglied im DVVS
- Standort Dubai, VAE
- Rechtsstand 2026
Abfindung prüfen lassen
Kurz ausfüllen, wir melden uns in der Regel innerhalb eines Werktages. Oder direkt einen Termin buchen.
Bei 300.000 € Abfindung und 140.000 € Einkommen spart die Fünftelregelung nur rund 5.100 €.ZUM RECHENBEISPIEL →
Warum von einer Abfindung oft weniger übrig bleibt als gedacht
Drei Punkte, die viele erst bemerken, wenn der Steuerbescheid da ist.
Voll einkommensteuerpflichtig
Eine Abfindung ist zwar sozialversicherungsfrei, wird aber im Zuflussjahr zu Ihrem übrigen Einkommen addiert und landet damit in der Steuerprogression.
Fünftelregelung läuft oft ins Leere
Liegen Ihr Einkommen und ein Fünftel der Abfindung schon im Steuersatzbereich von 42 bzw. 45 %, gibt es kaum Progression, die die Regelung abmildern könnte.
Seit 2025: selbst beantragen
Arbeitgeber wenden die Fünftelregelung beim Lohnsteuerabzug nicht mehr an. Den Vorteil erhalten Sie nur über Ihre Einkommensteuererklärung (Anlage N).
So optimieren Sie Ihre Abfindung
Jede Maßnahme wirkt für sich meist moderat. Richtig kombiniert und zeitlich abgestimmt summiert sich der Effekt spürbar.
Zuflusszeitpunkt verhandeln
Fließt die Abfindung in ein Jahr mit niedrigerem sonstigen Einkommen, sinkt die Steuerlast deutlich. Eine Verteilung auf zwei Jahre gefährdet dagegen die Fünftelregelung.
Rürup-Rente ausschöpfen
Beiträge zur Basisrente sind 2026 bis 30.826 € (Ledige) bzw. 61.652 € (Verheiratete) als Sonderausgaben abziehbar und senken das zu versteuernde Einkommen direkt.
Betriebliche Altersvorsorge
Ein Teil der Abfindung kann per Entgeltumwandlung in Direktversicherung oder Pensionskasse fließen, im Rahmen des § 3 Nr. 63 EStG steuerfrei und abhängig vom Angebot Ihres Arbeitgebers.
Werbungskosten & Sonderausgaben bündeln
Weiterbildung, Bewerbungskosten, Arbeitsmittel für den Neustart oder geplante Spenden im Abfindungsjahr zu bündeln, mindert das zu versteuernde Einkommen zusätzlich.
Verlustverrechnung & Splitting
Negative Einkünfte, etwa aus Vermietung, sowie die Zusammenveranlagung mit einem einkommensschwächeren Ehepartner können die Progression auf die Abfindung weiter abmildern.
Investitionsabzugsbetrag (§ 7g EStG)
Bei geplanten betrieblichen Investitionen, etwa beim Schritt in die Selbständigkeit, kann der IAB das Einkommen im Abfindungsjahr erheblich senken. Die Voraussetzungen prüfen wir im Einzelfall.
Wie viel bleibt von Ihrer Abfindung?
Geben Sie Abfindung, Einkommen und Familienstand ein und sehen Sie sofort, was die Fünftelregelung bringt und was ein Investitionsabzugsbetrag zusätzlich ausmachen kann.
Was die richtige Gestaltung ausmachen kann
Zwei Modellrechnungen auf Basis des Einkommensteuertarifs 2026. Sie zeigen, warum die Fünftelregelung allein nicht reicht.
300.000 € Abfindung bei laufendem Einkommen
Führungskraft, ledig, 140.000 € reguläres zu versteuerndes Einkommen im Zuflussjahr. Einkommen plus ein Fünftel der Abfindung ergeben genau 200.000 €, also mitten im flachen 42-%-Bereich.
375.000 € Abfindung in einer Übergangsphase
Zufluss in einem Jahr ohne weiteres Einkommen, etwa vor dem Schritt in die Selbständigkeit. Investitionsabzugsbetrag von 75.000 € bei geplanter Investition von 150.000 € über drei Jahre.
Modellrechnungen, ledig, ohne Kirchensteuer, inkl. Solidaritätszuschlag, Rechtsstand 2026. Keine realen Mandate und keine Zusicherung eines Steuerergebnisses. Ob ein Investitionsabzugsbetrag in Betracht kommt, hängt von den gesetzlichen Voraussetzungen im Einzelfall ab.
In vier Schritten zu Ihrem Abfindungskonzept
Idealerweise, bevor der Aufhebungsvertrag unterschrieben ist. Aber auch danach lässt sich oft noch einiges gestalten.
Ohne Papierkram vorab · ohne Verpflichtung
Selbst rechnen
Im Abfindungsrechner sehen Sie in zwei Minuten, was die Fünftelregelung in Ihrem Fall bringt.
Kostenloses Erstgespräch
Wir klären Höhe, Auszahlungszeitpunkt, Vertragsstand und Ihre Pläne danach, direkt über Calendly.
Individuelles Steuerkonzept
Ich rechne Varianten durch und zeige, welche Kombination der Hebel für Sie sinnvoll ist und welche nicht.
Umsetzung
Begleitung bis zur Steuererklärung, auf Wunsch abgestimmt mit Ihrem Arbeitsrechtsanwalt oder laufenden Steuerberater.
Abfindung ist Einmal-Chance. Planen Sie sie richtig.
Eine Abfindung erhalten Sie meist nur einmal. Die steuerlichen Entscheidungen dazu fallen oft in wenigen Wochen.
Vorausschauend statt nachträglich
Die wichtigsten Hebel wie der Zuflusszeitpunkt lassen sich nur vor der Auszahlung gestalten.
Direkt mit mir persönlich
Kein Sachbearbeiter, keine Warteschleife. Sie arbeiten direkt mit Paul Simon Kasper zusammen.
Varianten in konkreten Zahlen
Sie sehen schwarz auf weiß, was jede Maßnahme bringt, statt vager Versprechen.
Auch bei Wegzug ins Ausland
Abfindung und Wegzug fallen oft zusammen. Ich prüfe beides gemeinsam, inklusive Doppelbesteuerungsabkommen.
Gesetzeskonforme Gestaltung
Ausschließlich Gestaltungen im gesetzlichen Rahmen, ohne Graubereiche.
Ergänzend oder vollständig
Ich arbeite neben Ihrem bestehenden Steuerberater oder übernehme die Steuererklärung auf Wunsch komplett.
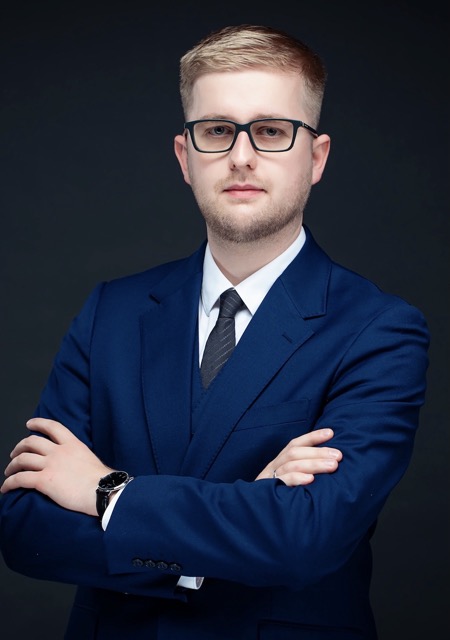
Paul Simon Kasper, strategischer Steuerberater
Ich berate Angestellte, Führungskräfte und Unternehmer, die ihre steuerliche Situation strategisch angehen wollen. Bei Abfindungen zählt das Gesamtbild: Wie hoch ist Ihr sonstiges Einkommen, wann fließt das Geld, was planen Sie danach? Erst daraus ergibt sich, welche Maßnahmen wirklich Steuern sparen.
- Lizenzierter Steuerberater (StB), Mitglied StBK Rheinland-Pfalz
- Mitglied im Deutschen Verband vermögensberatender Steuerberater (DVVS)
- Zertifizierter Stiftungsberater
- Standort Dubai, VAE, Mandanten im gesamten DACH-Raum
Abfindung prüfen lassen
Kurz ausfüllen, wir melden uns in der Regel innerhalb eines Werktages. Oder direkt einen Termin buchen.
Häufige Fragen zur Abfindung
Sollte etwas offenbleiben, sprechen Sie uns im Erstgespräch direkt an.
Prüfen Sie Ihre Abfindung, bevor Sie unterschreiben
Erst selbst rechnen, dann gemeinsam das passende Konzept entwickeln.